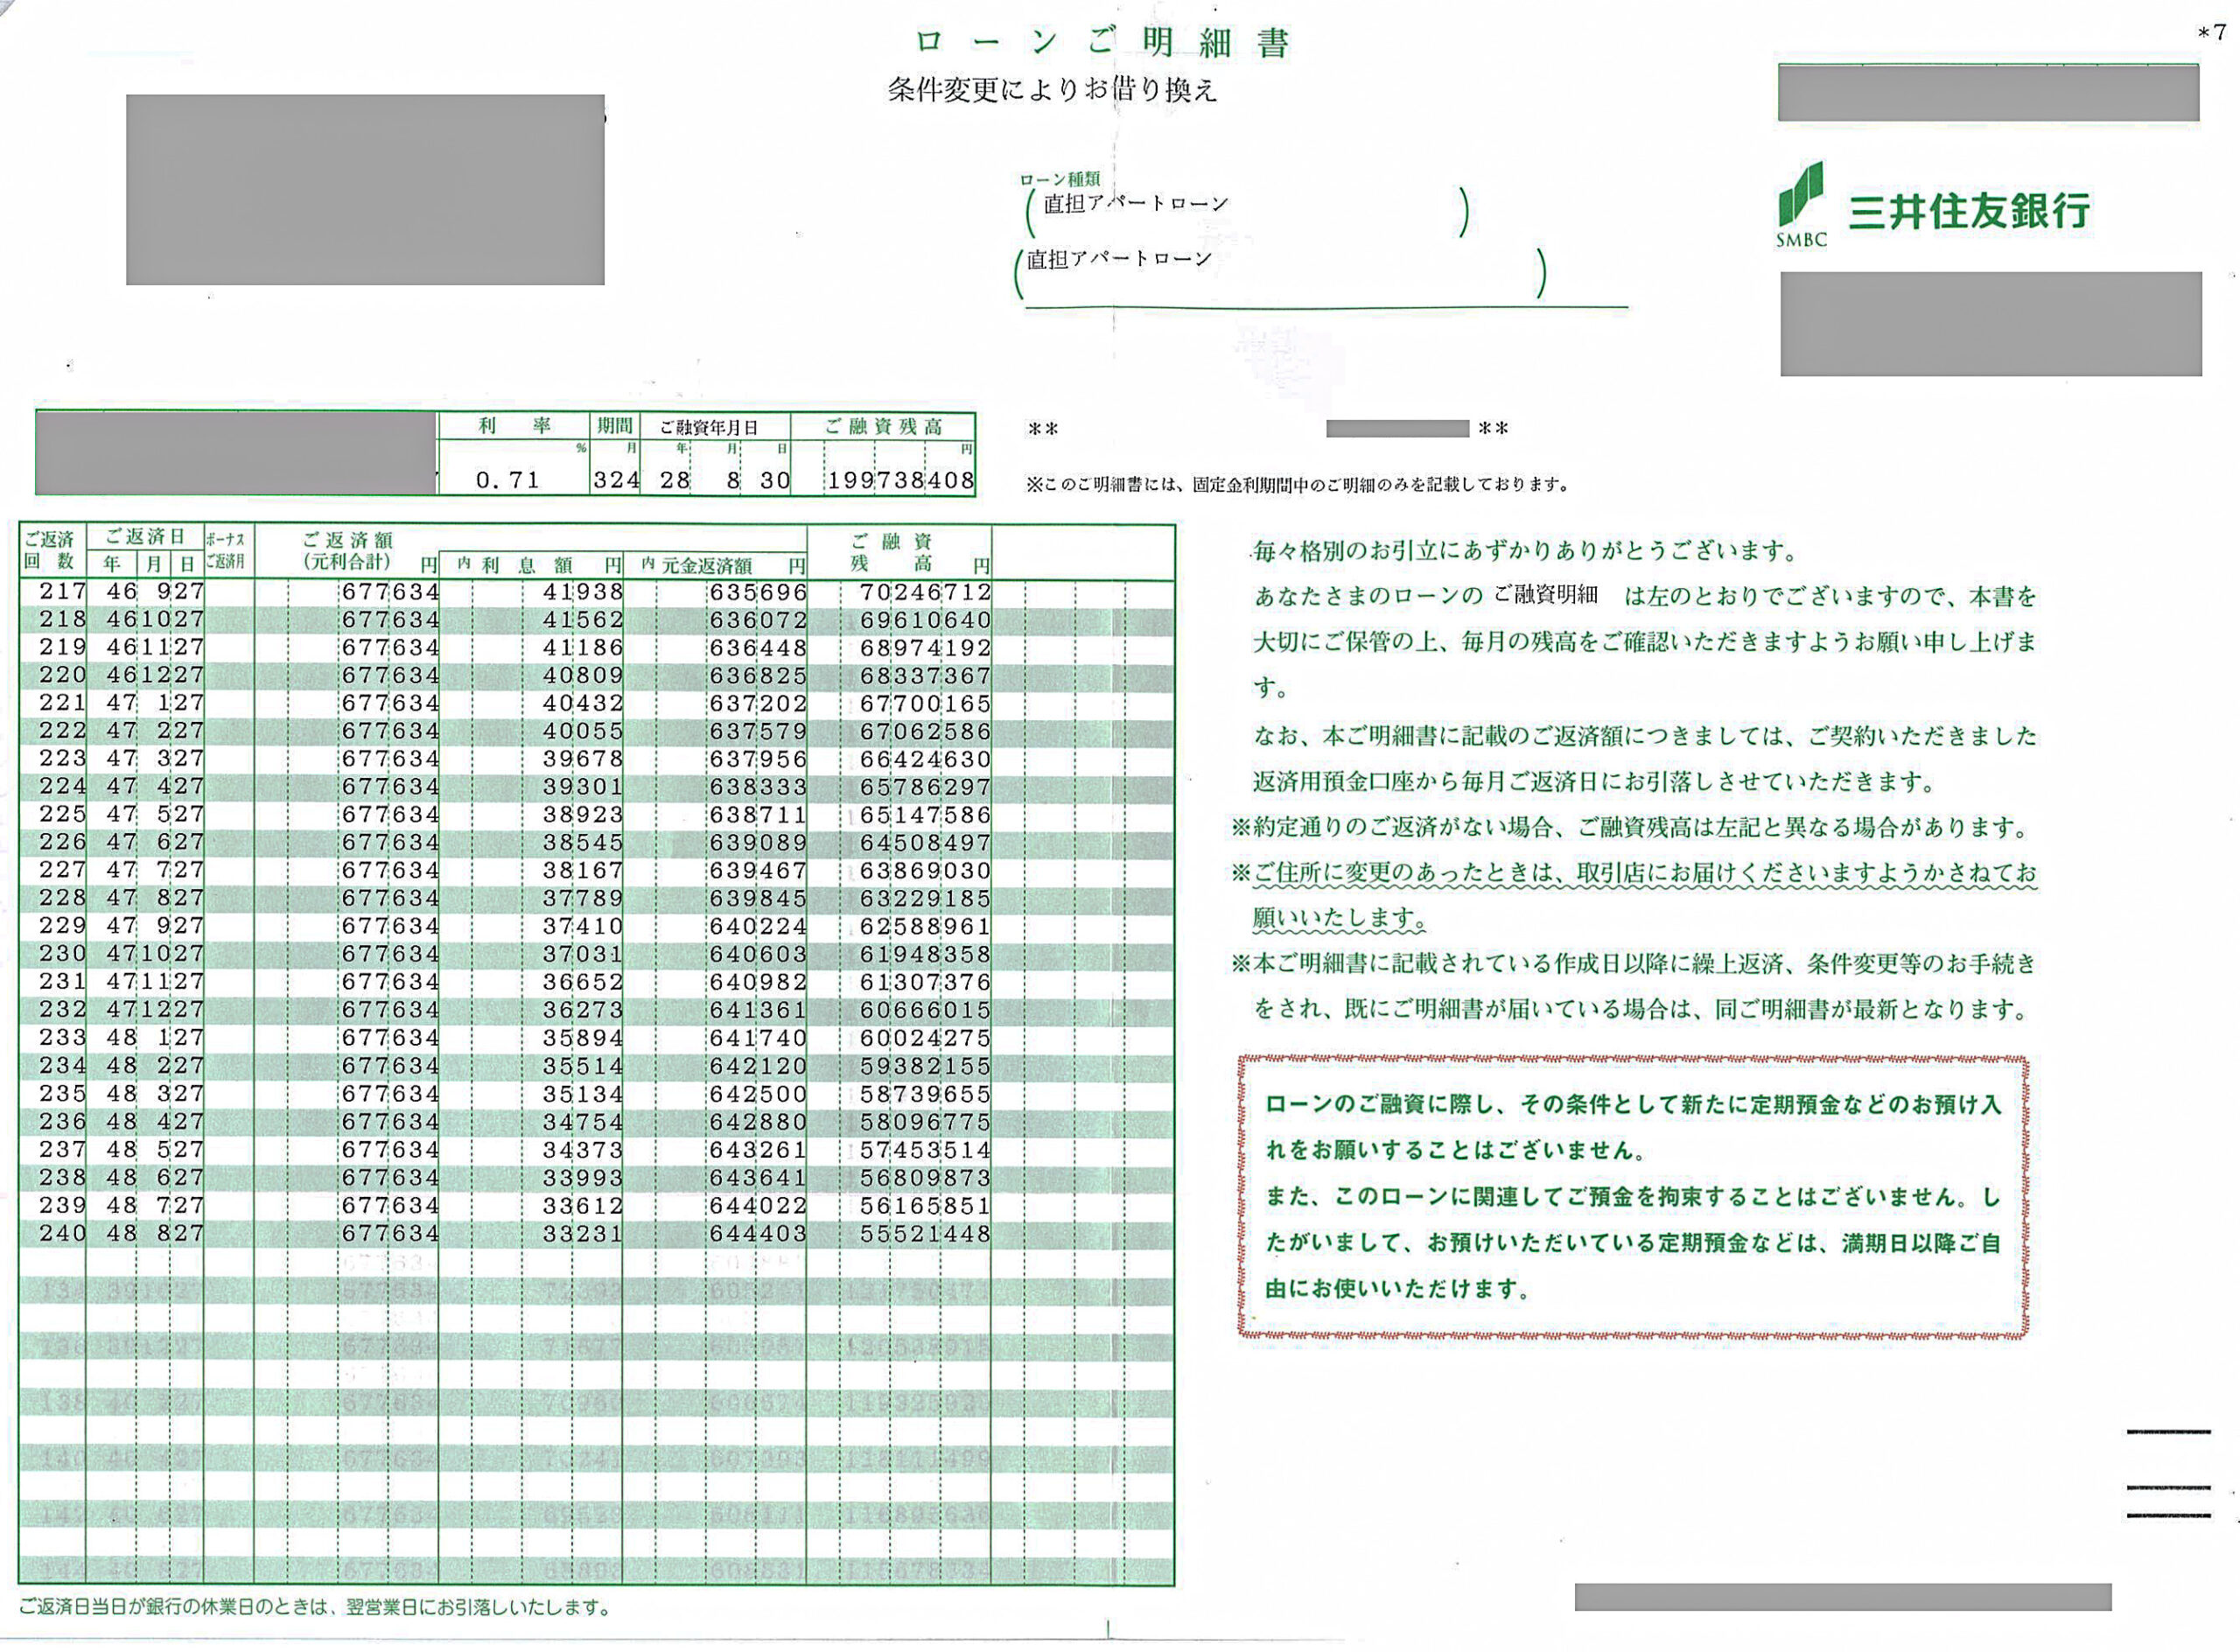
今回は、弊社の賃貸経営コンサルティングをご利用いただいたオーナー様へのアフターフォローの一環として、アパートローンの借り換えをご支援した事例をご紹介します。
本件は、平成28年(2016年)8月、それまで変動金利で借り入れていたアパートローンについて、今後の金利動向や長期的な返済計画を踏まえ、固定20年・金利0.71%での借り換えを実現した事例です。
当時の変動金利は0.55%であり、借り換え先として検討した固定金利0.71%と比較すると、変動金利の方が0.16%低い水準にありました。 金利だけを比較すれば、変動金利を継続するという選択肢も十分に考えられる状況でした。
しかし、弊社では当時の金利水準だけでなく、今後の金融政策の変化や中長期的な金利上昇リスクも考慮し、将来にわたる返済負担を安定させることの重要性について検討を重ねました。
その結果、目先の金利差よりも今後20年間の金利を確定させ、長期的な資金計画の見通しを立てやすくすることを優先し、固定20年・0.71%への借り換えをお客様に提案しました。
現在の金利環境を振り返ると、このときに長期固定金利を確保できたことは、結果として大きな経済的メリットにつながっています。
(1)2016年から2026年までの変動金利の推移
本件の借り換え判断を検証するため、2016年から2026年までの変動金利の推移(当該事例におけるおおよその推定値)を以下のように設定しました。
時期 変動金利
2016年8月 0.55%
2018年8月 0.73%
2020年8月 0.92%
2022年8月 1.08%
2024年8月 1.35%
2025年2月 1.55%
2025年8月 1.75%
2026年2月 1.85%
2026年8月 2.02%
2016年当時は0.55%だった変動金利が、2026年8月には2.02%に達しています。当初と比較すると約3.7倍の水準です。
特に注目すべきなのは、2024年以降の金利上昇の動きです。それ以前は比較的緩やかな上昇でしたが、2024年以降は半年ごとに金利が引き上げられる局面へと変化しています。
こうした金利環境の変化を踏まえると、2016年8月の段階で20年間の固定金利を確保したことは、将来の返済負担を抑え、資金計画の安定性を高めるうえで有効な判断だったと考えています。
(2)借入金残債2億円で比較する10年間の返済シミュレーション
続いて、2016年8月の借り換え時点で借入金残債が2億円あったと仮定し、固定金利に借り換えた場合と、変動金利を継続した場合の返済状況を比較します。
【シミュレーション条件】
借入金残債:2億円
借入開始:2016年8月
当初返済期間:20年間
返済方法:元利均等返済
固定金利:年0.71%(20年間固定)
変動金利:上記の金利推移に従って変更
比較時点:2026年11月
返済回数:123回と仮定
ボーナス返済:なし
※変動金利については、金利変更の都度、残りの返済期間に応じて毎月返済額を再計算するものとして試算しています。
【2026年11月時点の比較結果】
| 比較項目 | 固定金利0.71% | 変動金利 |
| 当初借入額 | 2億円 | 2億円 |
| 当初金利 | 0.71% | 0.55% |
| 2026年11月の金利 | 0.71% | 2.02% |
| 当初の毎月返済額 | 約89.4万円 | 約88.0万円 |
| 2026年11月の毎月返済額 | 約89.4万円 | 約96.7万円 |
| 10年間の返済総額 | 約1億998万円 | 約1億1,227万円 |
| 10年間の支払利息 | 約1,103万円 | 約1,491万円 |
| 2026年11月の借入残高 | 約1億105万円 | 約1億264万円 |
※概算。月次計算による試算であり、金利変更月、実際の初回返済日、金融機関の返済額変更ルール等によって数値は変わります。借り換え費用等は含みません。 返済方法:元利均等返済(変動金利については、金利変更の都度、残りの返済期間に応じて毎月返済額を再計算)
シミュレーションの結果、固定金利への借り換えによって、10年間の支払利息を約388万円抑えられた計算となります。
また、2026年11月時点の借入残高にも約159万円の差が生じています。
変動金利を継続した場合は、これまでの返済額が多くなっているだけでなく、借入残高も固定金利の場合より多く残る結果となりました。
返済総額と借入残高を合わせて比較すると、固定金利を選択したことによる経済的な差は約547万円となります。
さらに、今後の返済負担にも明確な違いが表れています。
2026年11月時点で、固定金利の場合の毎月返済額は約89.4万円であるのに対し、変動金利の場合は約96.7万円です。
毎月約7.3万円、年間に換算すると約87.7万円の差となっています。
変動金利については、今後さらに金利が上昇する可能性も残されており、返済負担の差が一段と広がることも考えられます。
当初の金利差はわずか0.16%でしたが、10年間の金利変動を経て、支払利息や借入残高、毎月の返済額に明確な違いが生じる結果となりました。
(3)本件のコンサルティングを通じて
本件では、借り換え時点の金利水準だけで判断するのではなく、今後の金融政策や金利上昇の可能性、長期的な返済計画への影響を総合的に検討したうえで、固定20年・0.71%への借り換えを提案しました。
当時は変動金利の方が低い水準にありましたが、将来の金利上昇によって返済負担が増加するリスクを考慮し、長期にわたる金利を確定させることを優先した判断です。
その結果、今回のシミュレーションでは、変動金利を継続した場合と比較して、10年間の支払利息を約388万円抑えられたほか、2026年11月時点の毎月返済額にも約7.3万円の差が生じています。
もちろん、金利の将来動向を正確に予測することは容易ではなく、固定金利への借り換えが常に最善の選択となるわけではありません。
重要なのは、その時点の金融市場や融資条件、お客様の資金計画、返済余力などを総合的に判断し、適切なタイミングで融資条件を見直すことです。
弊社では、物件の取得や土地活用の計画段階における融資条件の検討に加え、事業開始後も金融市場や金利動向を注視しながら、必要に応じた借り換えや融資条件の見直しをご提案しています。
アパートローンは、借り入れるときの金利水準だけでなく、その後の金利環境の変化を捉え、適切なタイミングで融資条件を見直していくことも重要です。
弊社は、物件そのものの収益性だけでなく、金融市場の変化を踏まえた資金計画や融資戦略の面からも、お客様の不動産経営をサポートしています。